
Выручка компании выросла на 89% год к году, с $169,7 млн. Основную часть обеспечил собственный майнинг — $217,5 млн; направление AI Cloud принесло $20,4 млн. Эти данные приводятся в отчёте Bitdeer.
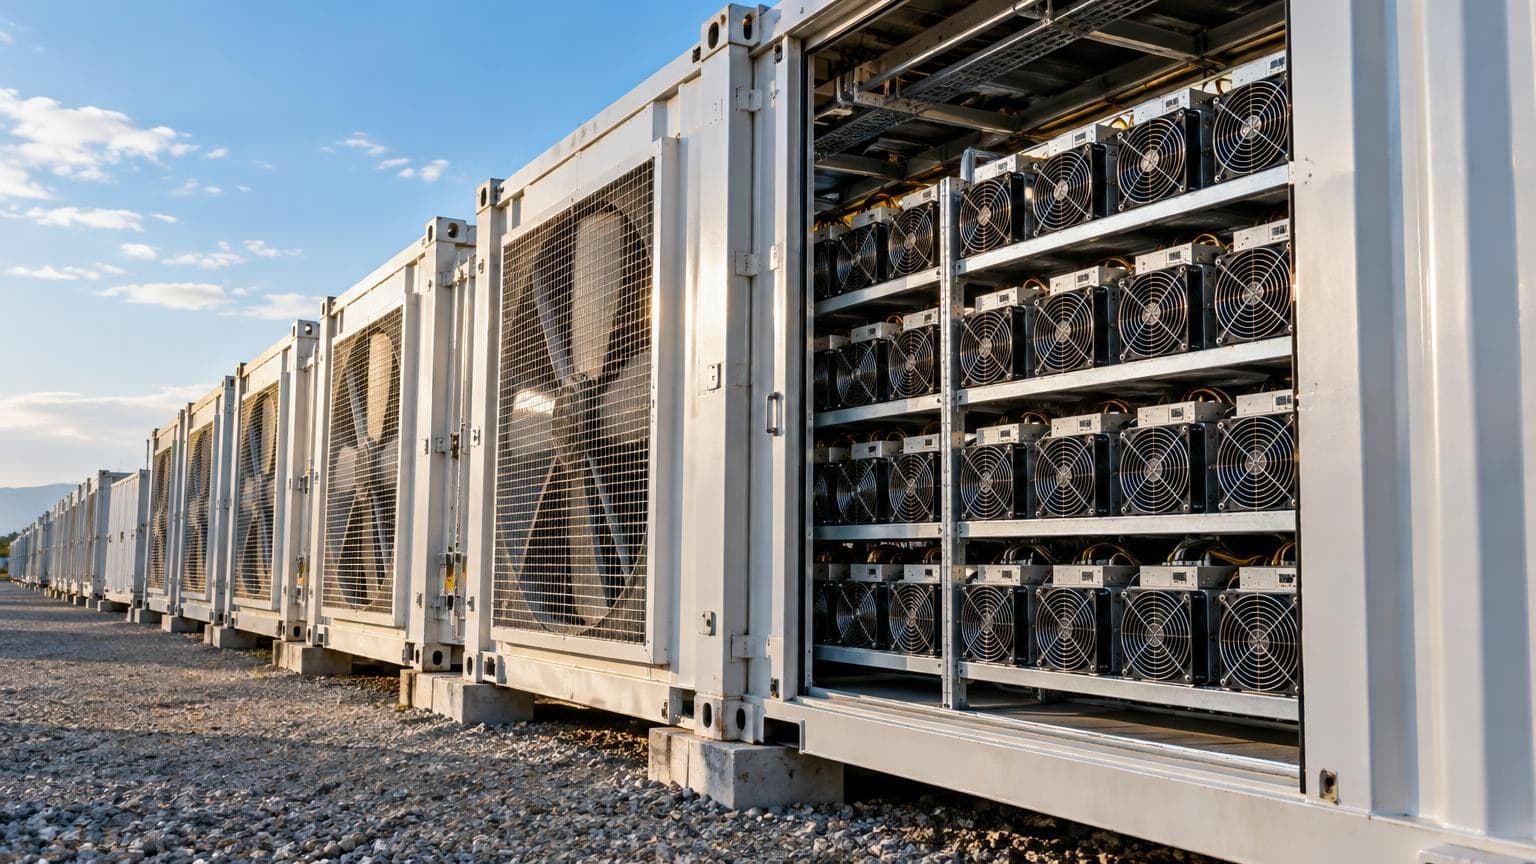
Собственный хешрейт майнинга достиг 82,3 EH/s против 35,0 EH/s годом ранее. При этом валовая маржа снизилась с 23,4% до 3,4%: себестоимость выросла до $309,9 млн. Bitdeer связывает это с энергопотреблением майнингового парка и амортизацией новых устройств; средняя цена электричества поднялась с $43 до $47 за МВт·ч.
В чистый убыток вошла неденежная переоценка биткоин-обеспеченного займа у связанной стороны на $54,6 млн. Компания объяснила её колебаниями курса биткоина. Скорректированная EBITDA выросла на 173%, до $69,6 млн.
Капитальные затраты за квартал составили $478 млн, в том числе около $368 млн на дата-центры и закупку GPU. Bitdeer частично покрыла их продажей цифровых активов на $221,5 млн, преимущественно добытых биткоинов. Денежные средства и ограниченные средства на конец сентября составляли $213,7 млн против $496,3 млн в конце июня; заимствования достигли $1,95 млрд.
Bitdeer также сообщила о портфеле будущей выручки AI Cloud по подписанным обязательствам примерно на $2,9 млрд и обеспеченных мощностях около 332 МВт. Это ожидаемая выручка за оставшиеся сроки контрактов: она зависит от ввода дата-центров, поставки GPU и выполнения обязательств клиентами. Первый этап площадки Tydal в Норвегии компания по-прежнему планирует ввести в IV квартале 2026 года; речь идёт о сроке готовности энергомощностей.
С 1 января 2026 года Bitdeer перешла с МСФО на американские стандарты GAAP и пересчитала показатели прошлых периодов.






